05.10.2026. Cash Expert
Fond za hitne slučajeve je ušteđevina namijenjena neplaniranim troškovima: popravku automobila ili perilice, odlasku stomatologu ili razdoblju s manjim primanjima. Opće pravilo je da pokrije 3 do 6 mjeseci nužnih troškova kućanstva, a za početak je dovoljan i manji cilj od jednog mjesečnog iznosa. U nastavku su izračun po vrsti kućanstva, prijedlog gdje držati novac i plan kako doći do prvog cilja.
Fond za hitne slučajeve (često ga zovu i crni fond ili financijska rezerva) odvojena je ušteđevina koju koristite samo kad se pojavi neočekivan i nužan trošak. Godišnji odmor, novi mobitel ili blagdanski darovi u ovaj fond ne spadaju. Te troškove znate unaprijed, pa za njih vrijedi štedjeti zasebno.
Troškovi za koje fond služi najčešće spadaju u nekoliko skupina:
primanja: razdoblje između dva posla, dulje bolovanje ili istek ugovora na određeno
zdravlje: stomatolog, pregled ili lijek koji nije pokriven osiguranjem
kućanstvo: popravak ili zamjena bojlera, perilice, hladnjaka ili vodoinstalacija
prijevoz: popravak automobila koji Vam treba za odlazak na posao
obitelj: neplanirano putovanje ili pomoć bliskoj osobi
Korisno je unaprijed zapisati što za Vas jest hitan slučaj, a što nije. Kad si postavite jasna pravila, lakše ćete sačuvati rezervu za trenutke kad Vam stvarno treba.
Za većinu kućanstava dobar cilj je iznos koji pokriva 3 do 6 mjeseci nužnih troškova. Nužni troškovi su oni koje plaćate svaki mjesec: stanarina ili mjesečna rata za stan, režije, hrana, prijevoz, osnovne pretplate (mobitel, internet), osiguranja i troškovi za djecu. Izlasci, putovanja i kupnja odjeće u taj izračun ne ulaze.
Računa se prema troškovima, a ne prema plaći. Ako mjesečno zarađujete 1.500 eura, a nužni troškovi su Vam 1.000 eura, cilj za šest mjeseci je 6.000 eura, a ne 9.000 eura.
|
Mjesečni nužni troškovi |
Početni cilj (1 mjesec) |
Osnovni cilj (3 mjeseca) |
Puni fond (6 mjeseci) |
|---|---|---|---|
|
700 € |
700 € |
2.100 € |
4.200 € |
|
1.000 € |
1.000 € |
3.000 € |
6.000 € |
|
1.500 € |
1.500 € |
4.500 € |
9.000 € |
|
2.000 € |
2.000 € |
6.000 € |
12.000 € |
|
2.500 € |
2.500 € |
7.500 € |
15.000 € |
Tri mjeseca obično su dovoljna ako imate stalan ugovor, u kućanstvu postoje dva primanja i nitko ne ovisi isključivo o Vašoj plaći. Šest mjeseci ili više dobar je cilj u ovim situacijama:
u kućanstvu je jedno primanje, a imate djecu ili drugu uzdržavanu osobu
radite na određeno, sezonski ili imate primanja koja se mijenjaju iz mjeseca u mjesec
samozaposleni ste ili radite kao freelancer
stanujete u najmu, a stanarina čini velik dio mjesečnih troškova
imate stariji automobil ili stan kojem uskoro trebaju veći radovi
Fond se gradi postupno, uz manje i redovite uplate. Ovo je redoslijed koji najbolje funkcionira u praksi:
Izračunajte nužne mjesečne troškove. Uzmite izvode s računa za posljednja 2 do 3 mjeseca i zbrojite samo obvezne stavke. Taj iznos je osnova za sve daljnje izračune.
Postavite prvi, manji cilj. Umjesto da odmah ciljate 6.000 eura, prvi cilj neka bude 500 eura ili jedan mjesec nužnih troškova. Taj iznos već pokriva većinu popravaka u kućanstvu.
Otvorite zaseban račun. Novac za hitne slučajeve držite odvojeno od tekućeg računa s kojeg plaćate svakodnevne troškove. Kad je ušteđevina na zasebnom mjestu, lakše je sačuvati je za pravu namjenu.
Automatizirajte uplatu na dan plaće. Trajni nalog koji prebacuje dogovoreni iznos odmah po primitku plaće najpouzdaniji je način štednje. Prvo odvojite iznos za fond, a onda planirajte ostatak mjeseca.
Iskoristite jednokratne priljeve. Povrat poreza, božićnica, regres ili novčani dar mogu u jednom potezu napuniti dio fonda.
Nadopunite fond nakon svakog korištenja. Kad iskoristite dio rezerve, nastavite s uplatama dok fond ponovno ne dosegne cilj, a zatim krenite štedjeti za druge ciljeve.
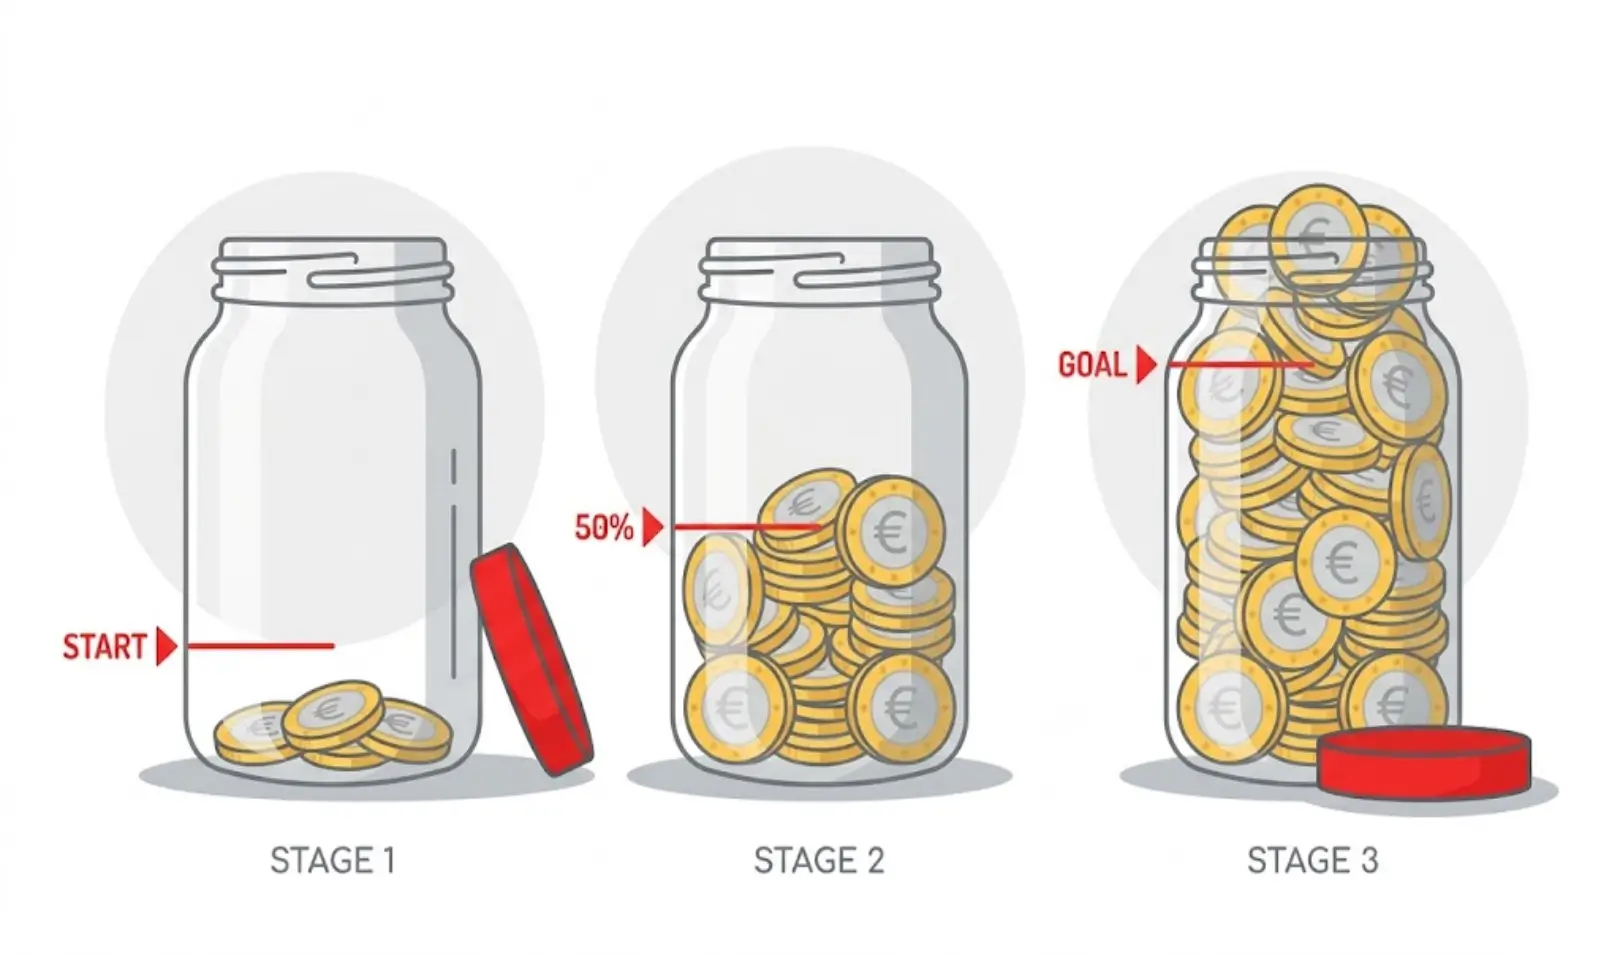
Dobro pravilo je izdvajati najmanje 10 % mjesečnih neto primanja. Uz neto primanja od 1.400 eura to je 140 eura mjesečno.
|
Mjesečna uplata |
Do 1.000 € |
Do 3.000 € |
Do 6.000 € |
|---|---|---|---|
|
50 € |
20 mjeseci |
60 mjeseci |
120 mjeseci |
|
100 € |
10 mjeseci |
30 mjeseci |
60 mjeseci |
|
140 € |
8 mjeseci |
22 mjeseca |
43 mjeseca |
|
200 € |
5 mjeseci |
15 mjeseci |
30 mjeseci |
|
300 € |
4 mjeseca |
10 mjeseci |
20 mjeseci |
Tablica pokazuje koliko se isplati krenuti, čak i s manjim iznosom. Uz 100 eura mjesečno prvih 1.000 eura skupite za manje od godinu dana, a jednokratni priljevi (regres, povrat poreza) taj rok dodatno skraćuju. Ako Vam je 10 % trenutačno previše, krenite s 5 % i povećajte uplatu čim dobijete povišicu ili završite s otplatom neke mjesečne obveze.
Većini kućanstava za početak štednje dovoljan je dobar pregled troškova. Evo gdje se najčešće krije prostor za uštedu:
digitalne pretplate koje koristite rjeđe nego što plaćate (streaming, aplikacije, članarine)
sitni svakodnevni izdaci: kava vani, dostava hrane, kupnja "usput"
režije: provjera tarife za struju, mobitel i internet jednom godišnje
kupnja hrane uz popis i planiranje obroka za tjedan unaprijed
pravilo 24 sata za neplanirane kupnje: ako Vam stvar sutra i dalje treba, odluka je promišljenija
Više savjeta za planiranje troškova pronaći ćete u našim člancima Kako prilagoditi kućni budžet u vrijeme rasta cijena? i Kako digitalne pretplate utječu na kućni budžet i kako ih organizirati?.
Fond za hitne slučajeve treba biti siguran i brzo dostupan, a kamata je dodatni bonus. Zato je za ovaj novac najbolji zaseban štedni račun ili štednja po viđenju u banci, s koje novac možete podići u roku od jednog dana.
|
Opcija |
Dostupnost |
Sigurnost |
Za fond za hitne slučajeve |
|---|---|---|---|
|
Zaseban štedni račun / štednja po viđenju |
Odmah ili isti dan |
Visoka |
Najbolji izbor za glavninu fonda |
|
Tekući račun |
Odmah |
Visoka |
Bolje za svakodnevne troškove, jer se novac lako pomiješa s ostalom potrošnjom |
|
Oročena štednja |
Po isteku roka (prije roka uz nižu kamatu) |
Visoka |
Za dio fonda iznad 3 mjeseca troškova |
|
Gotovina kod kuće |
Odmah |
Manja, bez kamate |
Za manji iznos koji Vam treba odmah |
|
Dionice, fondovi, kriptovalute |
Nekoliko dana, vrijednost se mijenja |
Ovisi o tržištu |
Bolje za dugoročne ciljeve, jer vrijednost u trenutku podizanja može biti niža od uloženog |
Kad je fond na zasebnom štednom računu u banci, novac je siguran, brzo dostupan i odvojen od svakodnevne potrošnje, a to je upravo ono što ova ušteđevina treba.
Počnite ovaj mjesec. Manja automatska uplata od danas vrijedi više od većeg plana za "kasnije".
Planirane troškove štedite zasebno. Registracija automobila, školske potrepštine i blagdani mogu se predvidjeti, pa za njih otvorite posebnu štednju ili ih rasporedite kroz godišnji budžet.
Fond držite na sigurnom i dostupnom mjestu. Rezerva treba biti dostupna u punom iznosu onda kad Vam zatreba.
Nadopunite fond nakon korištenja. Pun fond pruža punu sigurnost, pa se nakon svakog korištenja vratite uplatama.
Cilj uskladite sa životnim promjenama. Kad se preselite, dobijete dijete ili Vam se promijene troškovi, ponovno izračunajte koliko Vam treba.
Dok gradite rezervu, može se dogoditi da neplanirani trošak bude veći od onoga što ste do tada skupili. Tada prvo iskoristite ono što imate u fondu, a za iznos koji nedostaje možete razmotriti kratkoročnu pozajmicu. Tako trošak riješite odmah, a štednju nastavljate prema planu.
Cash-Expert zajmovi dostupni su u iznosima od 50 do 3.000 eura, s rokom otplate od 15 do 180 dana. Zahtjev možete predati online 0 do 24 sata, 7 dana u tjednu, a isplata se izvršava radnim danom nakon odobrenja. Pristojba je jasno izračunata i vidljiva prije potvrde zahtjeva, pa unaprijed znate točan iznos koji vraćate.
|
Vrsta pozajmice |
Kada je dobar izbor |
Iznos i rok |
|---|---|---|
|
Hitna pozajmica |
Trošak koji treba platiti odmah, npr. popravak automobila ili bojlera |
50 do 3.000 €, 15 do 180 dana |
|
Mini zajmovi |
Manji iznos koji nedostaje do punog fonda, npr. račun kod stomatologa |
50 do 3.000 €, 15 do 180 dana |
|
Brze pozajmice na rate |
Veći trošak koji želite rasporediti na manje mjesečne rate |
50 do 3.000 €, 15 do 180 dana |
Hitna pozajmica namijenjena je troškovima koji ne mogu čekati. Zahtjev predajete online, a novac stiže na vaš tekući račun.
Mini zajmovi praktični su kad vam nedostaje manji iznos, uz minimalnu dokumentaciju.
Brze pozajmice na rate omogućuju da veći iznos vraćate u manjim ratama, pa se otplata lakše uklapa u mjesečni budžet i ostavlja prostor za daljnje uplate u fond.
Posudite iznos koji Vam nedostaje. Ako u fondu imate 600 eura, a popravak košta 900 eura, dovoljna je pozajmica od 300 eura.
Odaberite rok koji odgovara Vašem budžetu. Rok od 15 do 180 dana birate sami, pa ratu možete uskladiti s ostalim mjesečnim troškovima.
Znajte da rok možete produljiti. Ako Vam zatreba više vremena, Cash-Expert nudi prolongat roka otplate za 7, 15 ili 30 dana.
Nakon otplate vratite se uplatama u fond. Iznos koji ste mjesečno izdvajali za otplatu preusmjerite u fond, pa će rezerva brže dosegnuti cilj.
Za pozajmicu su potrebni punoljetnost, redovita mjesečna primanja, važeći kontakt podaci i aktivan tekući račun. Kako predati zahtjev korak po korak, pogledajte na stranici Kako se prijaviti, a odgovore na ostala pitanja pronaći ćete u Pitanjima i odgovorima. Više o planiranju otplate pročitajte u članku Kako uskladiti otplatu zajma s mjesečnim troškovima?

Fond za hitne slučajeve treba pokriti 3 do 6 mjeseci nužnih troškova kućanstva. Ako su Vam nužni troškovi 1.000 eura mjesečno, cilj je između 3.000 i 6.000 eura. Kućanstva s jednim primanjem, samozaposleni i osobe s promjenjivim prihodima dobro je da ciljaju gornju granicu ili više.
Dobro pravilo je štedjeti najmanje 10 % mjesečnih neto primanja. Uz neto primanja od 1.400 eura to je 140 eura mjesečno. Ako Vam je taj iznos trenutačno previsok, početak s 5 % dobar je prvi korak.
Najčešće se preporučuje oboje, redom: prvo skupite početni fond (oko 500 eura ili jedan mjesec troškova), zatim ubrzajte otplatu obveza s višim troškom, a nakon toga nastavite puniti fond do 3 do 6 mjeseci troškova. Početni fond pomaže da novi neplanirani troškovi ne remete plan otplate.
Fond za hitne slučajeve bolje je držati na zasebnom štednom računu ili štednji po viđenju nego na tekućem računu, jer se tako ušteđevina ne miješa sa svakodnevnom potrošnjom i ostaje sačuvana za pravu namjenu.
Hitan slučaj je neplaniran i nužan trošak: razdoblje s manjim primanjima, zdravstveni trošak, popravak kućanskog uređaja ili automobila koji Vam treba za posao. Godišnji odmor, blagdani, registracija automobila i kupnja nove tehnike planiraju se unaprijed, pa za njih vrijedi zasebna štednja.
Da. Ako u fondu još nemate dovoljno, Cash-Expert hitna pozajmica ili mini zajam mogu pokriti iznos koji nedostaje, od 50 do 3.000 eura, uz rok otplate od 15 do 180 dana. Pristojba je vidljiva prije potvrde zahtjeva, a nakon otplate nastavljate s uplatama u fond.
